Katzenversicherung
Welche Absicherung gibt es und worauf sollte man achten?
Vertrauen ist gut, Versicherung ist besser
Warum Katzenversicherungen für die Katzenhalter essenziell sind
Tierarztbesuche gehören zum Leben mit einer Katze dazu. Neben regelmäßigen Untersuchungen können auch unerwartete Erkrankungen, Verletzungen, Operationen oder diagnostische Maßnahmen notwendig werden. Abhängig von Behandlung und Umfang können dadurch erhebliche Kosten entstehen.
Eine Katzenversicherung kann einen Teil dieses finanziellen Risikos absichern. Allerdings unterscheiden sich Versicherungsarten und Tarife teilweise deutlich.
Während eine Katzen-OP-Versicherung hauptsächlich auf operative Eingriffe ausgerichtet ist, kann eine Katzenkrankenversicherung je nach Tarif auch ambulante und weitere tierärztliche Leistungen einschließen.
Ob eine Katzenversicherung sinnvoll ist und welcher Leistungsumfang benötigt wird, hängt von der individuellen Situation ab. Deshalb lohnt es sich, nicht nur Beiträge zu vergleichen, sondern insbesondere die Versicherungsbedingungen genau zu prüfen.
Welche Katzenversicherungen gibt es?
Beim Thema Versicherung für Katzen werden vor allem zwei Formen unterschieden:
- Katzenkrankenversicherung
- Katzen-OP-Versicherung
Daneben spielt die Privathaftpflicht der Halterin eine Rolle, wenn eine Katze Schäden bei Dritten verursacht. Katzen sind in privaten Haftpflichtverträgen häufig anders geregelt als Hunde. Welche Schäden tatsächlich eingeschlossen sind, ergibt sich aus dem jeweiligen Vertrag.
Für Tierarztkosten sind dagegen insbesondere Kranken- und OP-Versicherungen relevant.
Krankenversicherung für Katzen
Eine Katzenkrankenversicherung kann je nach Tarif verschiedene tierärztliche Leistungen absichern.
Dazu können beispielsweise gehören:
- ambulante Behandlungen
- diagnostische Untersuchungen
- Medikamente
- Operationen
- stationäre Behandlungen
- bestimmte Vorsorgeleistungen
- Nachbehandlungen
- weitere tarifabhängige Leistungen
Der tatsächliche Umfang unterscheidet sich jedoch erheblich.
Der Begriff „Katzenkrankenversicherung“ bedeutet daher nicht automatisch, dass sämtliche Tierarztkosten vollständig übernommen werden.
Entscheidend sind immer die konkreten Versicherungsbedingungen.
OP-Versicherung für Katzen:
Eine Katzen-OP-Versicherung konzentriert sich stärker auf Operationen und die damit verbundenen Kosten.
Je nach Vertrag können neben dem eigentlichen Eingriff beispielsweise auch bestimmte Voruntersuchungen, Narkose, stationäre Unterbringung oder Nachbehandlungen eingeschlossen sein.
Da der Leistungsumfang enger begrenzt ist als bei einer umfassenden Krankenversicherung, kann auch die Beitragsstruktur anders ausfallen.
Für Katzenhalterinnen stellt sich deshalb grundsätzlich die Frage:
Soll hauptsächlich das finanzielle Risiko größerer Operationen abgesichert werden oder sollen auch andere tierärztliche Behandlungen Bestandteil der Versicherung sein?
Es fällt uns oft schwer, über unerfreuliche Situationen nachzudenken, doch Unfälle oder Krankheiten können jederzeit passieren. In solchen Momenten kann eine Katzenversicherung eine wichtige Unterstützung bieten. Sie verschafft dir die nötige Sicherheit, damit du dich ganz auf die Gesundheit deiner Katze konzentrieren kannst, ohne dir Sorgen um die finanziellen Belastungen machen zu müssen.
Katzenkrankenversicherung oder OP-Versicherung?
Welche Variante besser passt, lässt sich nicht pauschal beantworten.
Eine OP-Versicherung konzentriert sich auf ein bestimmtes Kostenrisiko. Eine Krankenversicherung kann breiter angelegt sein, kostet dafür je nach Tarif möglicherweise mehr.
Bei der Entscheidung sollten deshalb nicht nur die monatlichen Beiträge betrachtet werden.
Wichtiger sind Fragen wie:
- Welche Leistungen werden übernommen?
- Welche Höchstgrenzen gelten?
- Besteht eine Selbstbeteiligung?
- Welche Behandlungen sind ausgeschlossen?
- Wie werden Operationen definiert?
- Welche Vor- und Nachbehandlungen gehören dazu?
Erst anhand solcher Kriterien lassen sich Versicherungen sinnvoll vergleichen.
Welche Tierarztkosten können entstehen?
Tierärztliche Behandlungen können sehr unterschiedlich ausfallen.
Eine einfache Untersuchung ist finanziell etwas anderes als umfangreiche Diagnostik, eine stationäre Behandlung oder ein chirurgischer Eingriff.
Zu möglichen Kostenbereichen gehören beispielsweise:
- allgemeine Untersuchung
- Laboruntersuchungen
- bildgebende Diagnostik
- Medikamente
- Narkose
- Operationen
- stationäre Betreuung
- Nachbehandlungen
- Zahnbehandlungen
Wie hoch die tatsächliche Rechnung ausfällt, hängt unter anderem von Art und Umfang der Behandlung ab. Eine Versicherung soll deshalb vor allem das Risiko unerwarteter größerer Ausgaben kalkulierbarer machen.
Welche Leistungen sollte man bei einer Katzenversicherung
vergleichen?
Der Preis allein ist ein schwaches Vergleichskriterium.
Zwei Tarife mit ähnlichem Monatsbeitrag können sich beim Leistungsumfang erheblich unterscheiden.
Besonders relevant sind folgende Punkte.
1
Erstattungshöhe
Versicherungen können Kosten vollständig oder nur anteilig übernehmen.
Auch maximale Erstattungsbeträge können vorgesehen sein.
2
Selbstbeteiligung
Je nach Tarif trägt die Versicherungsnehmerin einen Teil der Kosten selbst.
Das kann als fixer Betrag oder prozentual geregelt sein.
3
Jahreshöchstgrenzen
Manche Versicherungen begrenzen die Erstattung pro Versicherungsjahr.
Andere Tarife können andere Leistungsgrenzen vorsehen.
4
Abrechnung nach der Gebührenordnung
Relevant ist, bis zu welchem Gebührensatz tierärztliche Leistungen berücksichtigt werden.
Das kann besonders bei aufwendigeren Behandlungen oder Notfällen wichtig werden.
5
Wartezeiten
Bei manchen Verträgen beginnt der vollständige Versicherungsschutz nicht unmittelbar nach Abschluss. Für bestimmte Leistungen können unterschiedliche Wartezeiten gelten.
6
Ausschlüsse
Nicht jede Behandlung oder Erkrankung ist automatisch versichert. Deshalb gehört der Abschnitt zu Ausschlüssen zu den wichtigsten Teilen der Versicherungsbedingungen.
Zahnbehandlungen bei Katzen:
Leistungsumfang genau prüfen
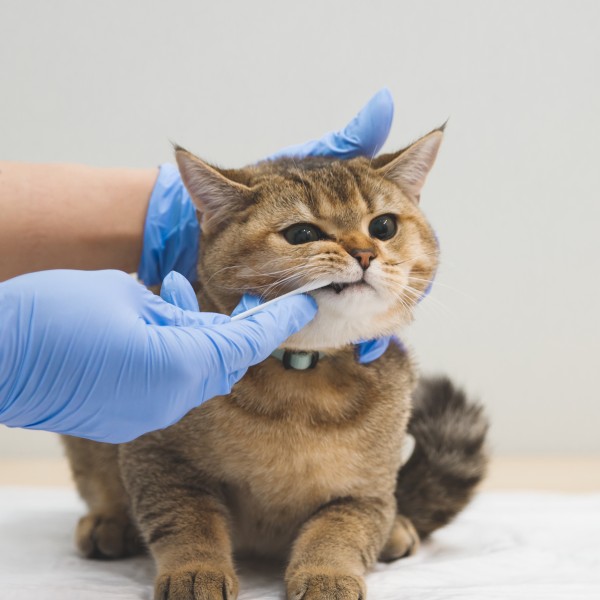
Zahnmedizinische Behandlungen verdienen beim Vergleich besondere Aufmerksamkeit.
Je nach Tarif können beispielsweise bestimmte Zahnextraktionen oder andere zahnmedizinische Leistungen eingeschlossen sein, während andere Maßnahmen begrenzt oder ausgeschlossen werden.
Auch jährliche Erstattungsgrenzen können speziell für Zahnleistungen gelten.
Wer diesen Punkt bei der Tarifauswahl genauer prüfen möchte, findet hier weitere Informationen zu Versicherungsschutz inklusive Zahnbehandlung.
Entscheidend ist immer der konkrete Vertrag. Der allgemeine Hinweis „Zahnbehandlung enthalten“ sagt allein noch nicht, welche Eingriffe tatsächlich übernommen werden.
Warum Zahnleistungen
einen genaueren Blick verdienen
Zahnprobleme können bei Katzen tierärztliche Behandlung notwendig machen. Dabei kann je nach Eingriff auch eine Narkose erforderlich sein.
Für die Versicherungsauswahl ist deshalb relevant, wie einzelne Leistungen definiert werden.
Zu prüfen ist beispielsweise:
- Sind Zahnextraktionen eingeschlossen?
- Wie werden Zahnreinigungen behandelt?
- Gibt es eine jährliche Obergrenze?
- Sind bestimmte Zahnerkrankungen ausgeschlossen?
- Wird die erforderliche Diagnostik mit berücksichtigt?
- Welche Regelungen gelten für bereits vorhandene Zahnprobleme?
Gerade hier unterscheiden sich Tarife deutlich.
Katzenversicherung vergleichen:
Was sollte auf die Checkliste?
Vor dem Abschluss kann eine einfache Checkliste helfen.
Prüfe:
- Welche Versicherungsart wird angeboten?
- Welche tierärztlichen Leistungen sind eingeschlossen?
- Welche Leistungen sind ausgeschlossen?
- Wie hoch ist die maximale Erstattung?
- Besteht eine Selbstbeteiligung?
- Bis zu welchem GOT-Satz wird erstattet?
- Welche Wartezeiten gelten?
- Wie werden Vorerkrankungen behandelt?
- Welche Regelungen gelten für Zahnbehandlungen?
- Wie lange läuft der Vertrag und wie kann er gekündigt werden?
Diese Punkte ermöglichen einen deutlich sinnvolleren Vergleich als der Monatsbeitrag allein.
Häufige Fehler beim Vergleich von Katzenversicherungen
Ein typischer Fehler besteht darin, ausschließlich auf den Preis zu achten.
Ebenso problematisch ist es, einzelne Leistungsbegriffe als identisch anzunehmen. Zwei Versicherungen können beispielsweise beide mit Zahnschutz oder OP-Schutz werben und trotzdem unterschiedliche Leistungen vorsehen.
Weitere Fehler sind:
- Selbstbeteiligung nicht berücksichtigen
- Erstattungsgrenzen übersehen
- Wartezeiten ignorieren
- Vorerkrankungen nicht prüfen
- Vertragslaufzeit nicht berücksichtigen
- Versicherungsbedingungen nur oberflächlich lesen
Ein sorgfältiger Vergleich sollte deshalb immer mehrere Faktoren berücksichtigen.
Wann sollte man sich mit einer Katzenversicherung beschäftigen?
Grundsätzlich kann es sinnvoll sein, sich mit dem Thema zu befassen, bevor eine konkrete Behandlung notwendig wird.
Bei bereits bestehenden Erkrankungen können Einschränkungen gelten.
Zudem können Alter und Gesundheitszustand Einfluss auf Versicherbarkeit oder Beitrag haben.
Das bedeutet nicht, dass jede Katzenhalterin möglichst früh eine Versicherung abschließen muss. Es spricht aber dafür, die Frage nicht erst dann zu prüfen, wenn bereits hohe Tierarztkosten entstanden sind.
FAQ
Bei einer Selbstbeteiligung übernimmt die Versicherung nicht zwangsläufig die komplette Rechnung. Die Versicherte trägt einen vereinbarten Anteil selbst. Das kann beispielsweise über einen festen Betrag oder einen Prozentsatz geregelt sein. Eine höhere Selbstbeteiligung kann Auswirkungen auf den Versicherungsbeitrag haben. Entscheidend ist jedoch, welche Gesamtkosten im Leistungsfall tatsächlich selbst getragen werden müssen. Deshalb sollte nicht nur die monatliche Prämie verglichen werden.
Versicherungen können Erstattungen begrenzen.
Solche Grenzen können sich beispielsweise beziehen auf:
- Versicherungsjahr
- einzelne Leistungsarten
- Vorsorge
- Zahnbehandlung
- Medikamente
- Physiotherapie
- bestimmte diagnostische Leistungen
Eine vermeintlich umfangreiche Versicherung kann dadurch bei einzelnen Behandlungen deutlich weniger leisten als zunächst erwartet.
Eine Wartezeit bezeichnet den Zeitraum zwischen Versicherungsbeginn und dem Zeitpunkt, ab dem bestimmte Leistungen in Anspruch genommen werden können.
Welche Regelungen gelten, hängt vom Versicherer und Tarif ab.
Unfälle können teilweise anders behandelt werden als Erkrankungen.
Deshalb sollte vor Abschluss geprüft werden, wann der Versicherungsschutz für welche Leistungsbereiche tatsächlich beginnt.
Vorerkrankungen sind einer der wichtigsten Punkte bei Tierkrankenversicherungen.
Je nach Versicherungsbedingungen können bereits bekannte Erkrankungen oder bestehende Beschwerden:
- ausgeschlossen werden
- zu Einschränkungen führen
- Auswirkungen auf die Annahme haben
Deshalb ist es wichtig, Gesundheitsfragen beim Abschluss vollständig und korrekt zu beantworten.
Welche Regelungen konkret gelten, ergibt sich aus dem jeweiligen Versicherungsvertrag.
Das Eintrittsalter kann Einfluss auf Versicherbarkeit, Beitrag oder Tarifauswahl haben.
Einige Versicherer unterscheiden nach Alter der Katze. Bei älteren Katzen können andere Bedingungen gelten als bei jungen Tieren.
Wer eine Versicherung abschließen möchte, sollte deshalb auch mögliche Altersgrenzen prüfen.
Das gilt insbesondere dann, wenn eine Katze bereits deutlich älter ist.
Auch Rasse oder individuelle Risikofaktoren können je nach Anbieter Einfluss auf Beitrag oder Versicherungsbedingungen haben.
Deshalb werden beim Abschluss häufig Angaben zu Alter, Rasse und Gesundheitszustand abgefragt.
Welche Faktoren tatsächlich berücksichtigt werden, ist tarifabhängig.
Freigänger sind anderen Alltagsrisiken ausgesetzt als reine Wohnungskatzen.
Daraus lässt sich jedoch nicht automatisch ableiten, dass eine bestimmte Versicherungsform zwingend notwendig ist.
Für die persönliche Entscheidung können Haltung, Lebensumstände und finanzielle Risikobereitschaft berücksichtigt werden.
Die Versicherungsbedingungen sollten unabhängig davon genau geprüft werden.
Eine Kranken- oder OP-Versicherung für Katzen ist grundsätzlich eine freiwillige Absicherung.
Sie dient dazu, bestimmte finanzielle Risiken rund um tierärztliche Behandlungen auf einen Versicherer zu übertragen.
Davon zu unterscheiden ist die Haftung für Schäden, die eine Katze bei anderen verursacht.
Hier sollte die eigene Privathaftpflicht überprüft werden, da der tatsächliche Versicherungsschutz vom bestehenden Vertrag abhängt.
Diese Frage lässt sich nicht allgemein mit Ja oder Nein beantworten.
Eine Versicherung bedeutet regelmäßig anfallende Beiträge. Dafür können bestimmte größere Kostenrisiken abgesichert werden.
Alternativ können Katzenhalterinnen finanzielle Rücklagen für Tierarztkosten bilden.
Welche Strategie besser passt, hängt unter anderem davon ab:
- wie hoch die eigenen finanziellen Rücklagen sind
- welches Kostenrisiko selbst getragen werden kann
- wie alt die Katze ist
- welche Versicherungsbedingungen erhältlich sind
- welcher Schutzumfang gewünscht wird
Eine Versicherung ist daher letztlich eine Form des Risikomanagements.
Auch diese beiden Varianten haben unterschiedliche Eigenschaften.
Wer regelmäßig Geld zurücklegt, behält die vollständige Kontrolle über das angesparte Kapital. Das Risiko besteht darin, dass eine größere Behandlung notwendig wird, bevor ausreichend Rücklagen aufgebaut wurden.
Eine Versicherung verursacht dagegen unabhängig vom Leistungsfall Beiträge. Dafür werden bestimmte versicherte Risiken entsprechend den Vertragsbedingungen übernommen.
Welche Variante bevorzugt wird, hängt von der eigenen finanziellen Situation und Risikobereitschaft ab.
Die Beiträge hängen von unterschiedlichen Faktoren ab.
Dazu können gehören:
- Alter
- Rasse
- Versicherungsart
- Leistungsumfang
- Selbstbeteiligung
- Erstattungsgrenzen
- individuelle Tarifmerkmale
Deshalb gibt es keinen allgemeingültigen Preis für eine Katzenversicherung.
Bei einem Vergleich sollte immer darauf geachtet werden, dass ähnliche Leistungen miteinander verglichen werden.
Ein günstiger Tarif mit deutlich geringerer Leistung ist nicht unmittelbar mit einem umfangreicheren Tarif vergleichbar.
© katzentraining.me - Alle Rechte vorbehalten. | Impressum + Datenschutz